Domain versicherung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
versicherung-chemnitz.de um.
Sind Sie am Kauf der Domain
versicherung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-chemnitz.de kaufen?
Was ist eine Risiko Unfallversicherung?
Eine Risiko Unfallversicherung ist eine spezielle Art von Versicherung, die finanzielle Unterstützung im Falle eines Unfalls bietet. Sie deckt in der Regel Unfälle ab, die zu Verletzungen oder sogar zum Tod führen. Die Versicherung kann verschiedene Leistungen umfassen, wie beispielsweise Krankenhauskosten, Invaliditätszahlungen oder auch eine Todesfallsumme. Es ist wichtig, eine Risiko Unfallversicherung abzuschließen, da sie zusätzliche Sicherheit und finanzielle Absicherung bietet, insbesondere wenn man beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt ist. **
Wie lautet der vorläufige Schutz für die Kfz-Versicherung?
Der vorläufige Schutz für die Kfz-Versicherung tritt in Kraft, wenn ein neues Fahrzeug gekauft wurde und der Versicherungsvertrag noch nicht abgeschlossen ist. Er gewährt vorübergehenden Versicherungsschutz, bis der endgültige Vertrag abgeschlossen ist. Der vorläufige Schutz deckt in der Regel Schäden am eigenen Fahrzeug sowie Haftpflichtschäden gegenüber Dritten ab. **

Ähnliche Suchbegriffe für Kfz-Unfallversicherung
Top-Angebote
Produkte zum Begriff Kfz-Unfallversicherung:

-
Besteht der Kfz-Versicherungsvertrag ruhend oder ungekündigt?
Um diese Frage zu beantworten, müsste man den genauen Vertragsstatus kennen. Ein ruhender Vertrag bedeutet normalerweise, dass er vorübergehend ausgesetzt ist, während ein ungekündigter Vertrag weiterhin in Kraft ist. Es ist daher wichtig, die Vertragsbedingungen und -laufzeit zu überprüfen, um den aktuellen Status des Kfz-Versicherungsvertrags zu bestimmen. **
-
Wann ist der Versicherungsschutz Kfz erlischt?
Der Versicherungsschutz für ein Kfz erlischt in der Regel, wenn die Versicherungsprämie nicht rechtzeitig bezahlt wird. Auch bei grober Fahrlässigkeit oder Vorsatz des Versicherungsnehmers kann die Versicherung den Schutz verweigern. Zudem erlischt der Versicherungsschutz, wenn das Fahrzeug ohne gültige Zulassung oder TÜV unterwegs ist. Bei Verstößen gegen die Versicherungsbedingungen, wie zum Beispiel bei Fahren unter Alkoholeinfluss, kann die Versicherung ebenfalls die Leistung verweigern. Es ist daher wichtig, die Versicherungsbedingungen genau zu kennen und einzuhalten, um den Versicherungsschutz für das Kfz nicht zu gefährden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **

Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
Hat man bei der ADAC KFZ-Versicherung einen Schadensrabatt, also keine Rückstufung bei einem Schadensfall?
Ja, bei der ADAC KFZ-Versicherung gibt es einen Schadensrabatt, der eine Rückstufung bei einem Schadensfall verhindert. Der Schadensfreiheitsrabatt wird bei jedem schadenfreien Jahr erhöht und kann bis zu einer bestimmten Stufe ansteigen, ab der er dann konstant bleibt. Bei einem Schadensfall wird der Rabatt in der Regel nicht zurückgestuft. **
Top-Angebote
Produkte zum Begriff Kfz-Unfallversicherung:
-
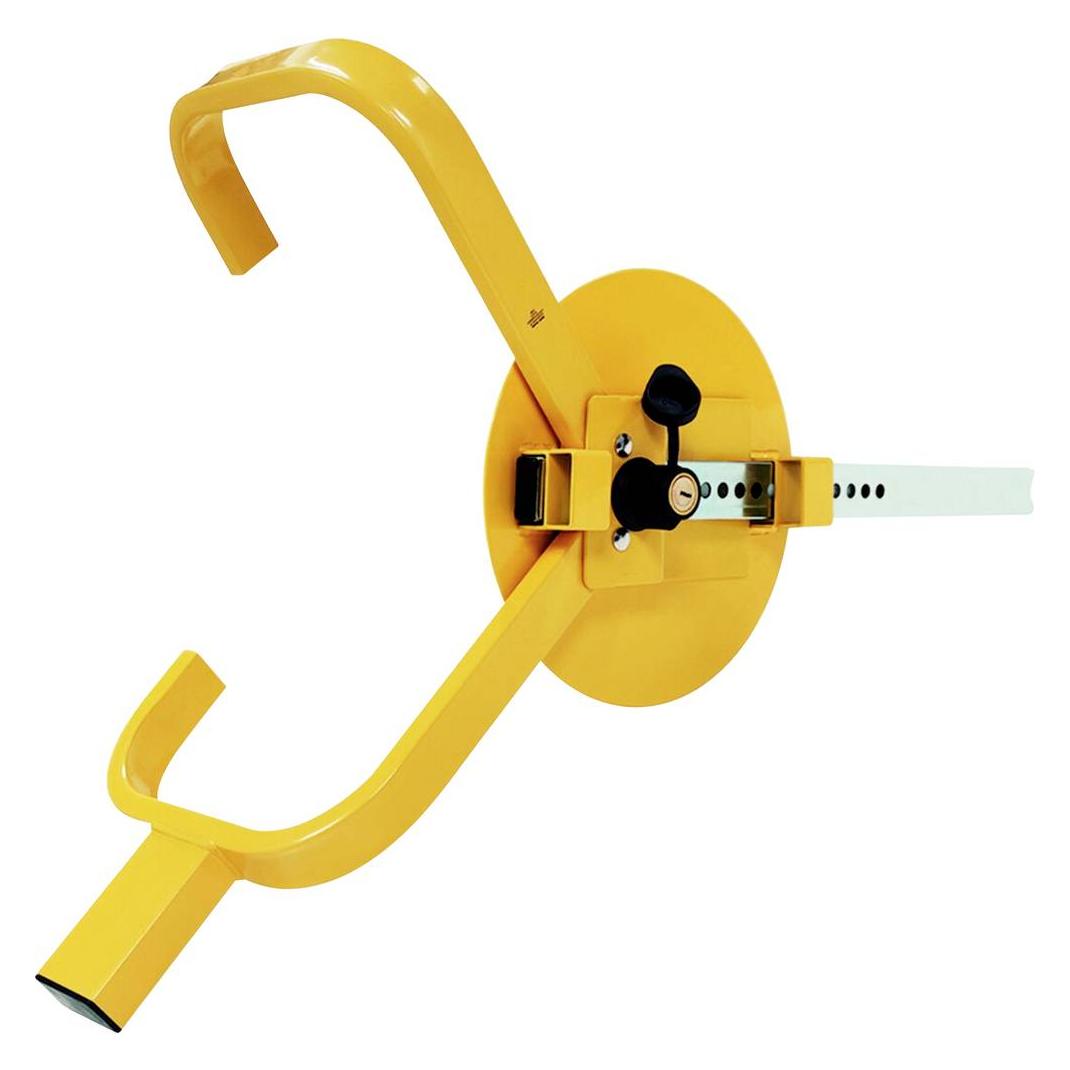
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Risiko Unfallversicherung?
Eine Risiko Unfallversicherung ist eine spezielle Art von Versicherung, die finanzielle Unterstützung im Falle eines Unfalls bietet. Sie deckt in der Regel Unfälle ab, die zu Verletzungen oder sogar zum Tod führen. Die Versicherung kann verschiedene Leistungen umfassen, wie beispielsweise Krankenhauskosten, Invaliditätszahlungen oder auch eine Todesfallsumme. Es ist wichtig, eine Risiko Unfallversicherung abzuschließen, da sie zusätzliche Sicherheit und finanzielle Absicherung bietet, insbesondere wenn man beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt ist. **
-
Wie lautet der vorläufige Schutz für die Kfz-Versicherung?
Der vorläufige Schutz für die Kfz-Versicherung tritt in Kraft, wenn ein neues Fahrzeug gekauft wurde und der Versicherungsvertrag noch nicht abgeschlossen ist. Er gewährt vorübergehenden Versicherungsschutz, bis der endgültige Vertrag abgeschlossen ist. Der vorläufige Schutz deckt in der Regel Schäden am eigenen Fahrzeug sowie Haftpflichtschäden gegenüber Dritten ab. **
-
Besteht der Kfz-Versicherungsvertrag ruhend oder ungekündigt?
Um diese Frage zu beantworten, müsste man den genauen Vertragsstatus kennen. Ein ruhender Vertrag bedeutet normalerweise, dass er vorübergehend ausgesetzt ist, während ein ungekündigter Vertrag weiterhin in Kraft ist. Es ist daher wichtig, die Vertragsbedingungen und -laufzeit zu überprüfen, um den aktuellen Status des Kfz-Versicherungsvertrags zu bestimmen. **
-
Wann ist der Versicherungsschutz Kfz erlischt?
Der Versicherungsschutz für ein Kfz erlischt in der Regel, wenn die Versicherungsprämie nicht rechtzeitig bezahlt wird. Auch bei grober Fahrlässigkeit oder Vorsatz des Versicherungsnehmers kann die Versicherung den Schutz verweigern. Zudem erlischt der Versicherungsschutz, wenn das Fahrzeug ohne gültige Zulassung oder TÜV unterwegs ist. Bei Verstößen gegen die Versicherungsbedingungen, wie zum Beispiel bei Fahren unter Alkoholeinfluss, kann die Versicherung ebenfalls die Leistung verweigern. Es ist daher wichtig, die Versicherungsbedingungen genau zu kennen und einzuhalten, um den Versicherungsschutz für das Kfz nicht zu gefährden. **
Ähnliche Suchbegriffe für Kfz-Unfallversicherung
-
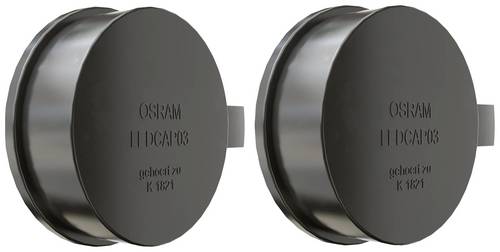
Osram Automotive Kfz Lampenfassung LEDCAP03 Bauart (Kfz-Leuchtmittel) H7Die OSRAM LEDriving CAP wurden entwickelt, um den passgenauen Einbau der H7-LED zu ermöglichen und das Scheinwerfersystem zu schützen. Diese Produkte sind ein Ersatz für die Originalkappe, um eine qualitative Systemkomponente für den legalen Gebrauch zu bieten.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Hat man bei der ADAC KFZ-Versicherung einen Schadensrabatt, also keine Rückstufung bei einem Schadensfall?
Ja, bei der ADAC KFZ-Versicherung gibt es einen Schadensrabatt, der eine Rückstufung bei einem Schadensfall verhindert. Der Schadensfreiheitsrabatt wird bei jedem schadenfreien Jahr erhöht und kann bis zu einer bestimmten Stufe ansteigen, ab der er dann konstant bleibt. Bei einem Schadensfall wird der Rabatt in der Regel nicht zurückgestuft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.